首批公募REITs上市两周年调研行 仓储物流业的蜕变与新生
两年前,首批公募REITs(不动产投资信托基金)的鸣锣上市,为中国基础设施投融资市场揭开了崭新的一页。其中,仓储物流类REITs作为重要类别,背靠电商蓬勃发展带来的旺盛需求,一直备受市场关注。值此两周年之际,我们深入仓储物流行业调研,探访底层资产运营实况,剖析REITs工具如何重塑行业生态,并展望其未来发展路径。
一、从“重资产”到“活资本”:仓储物流企业的融资破局
长期以来,仓储物流行业属于典型的资本密集型产业:拿地、建高标仓、铺设冷链设施,每一个环节都需要沉淀大量资金。即便是头部企业,也常常面临“手持优质资产却难盘活”的困境。公募REITs的推出,为行业打开了一扇资产退出与循环投资的大门。
“过去我们建一个园区,从拿地到稳定运营至少要三年,资金回收周期太长。现在通过REITs,成熟资产可以上市回笼资金,再投入新项目,形成了‘投-融-管-退’的良性循环。”某首批仓储物流REITs原始权益人负责人在调研中感慨。数据显示,首批仓储物流REITs上市两年来,底层资产平均出租率维持在95%以上,运营净收入(NOI)完成率普遍超预期,为投资者交出了稳健答卷。
二、底层资产探访:高标仓里的“科技与效率”
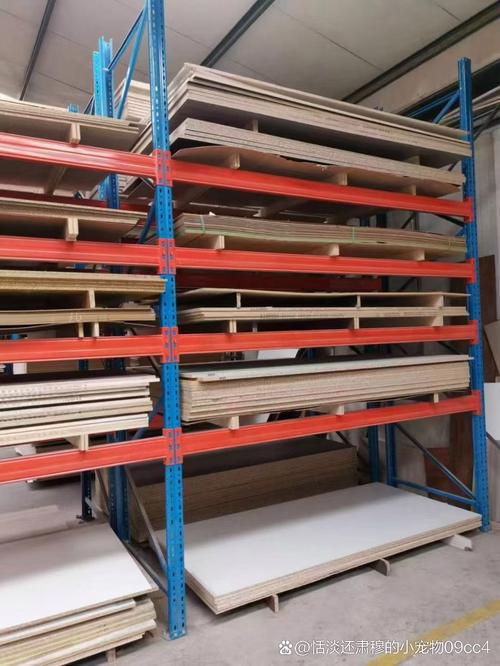
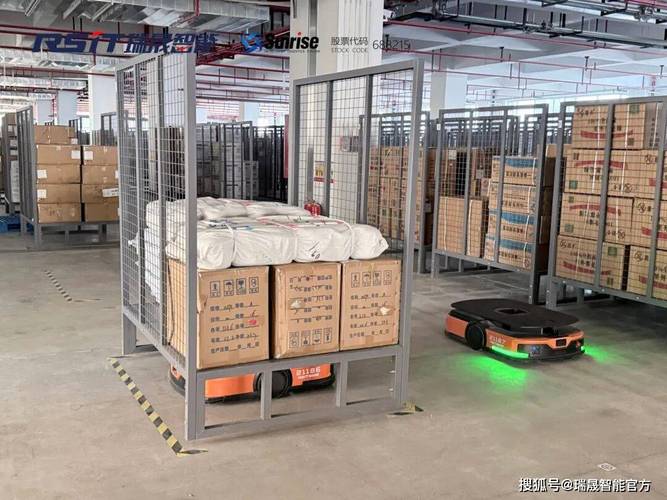
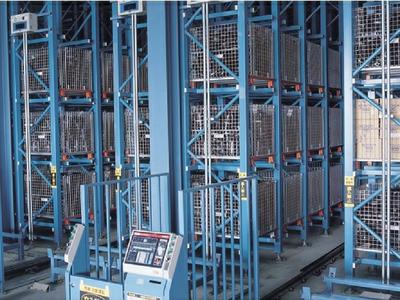
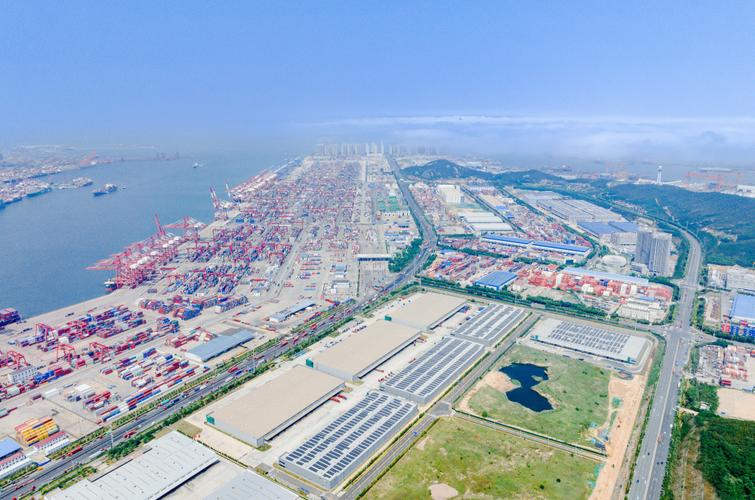
调研团队实地走访了位于长三角和粤港澳大湾区的多个仓储物流REITs底层项目。在一个建筑面积超10万平方米的高标仓园区内,我们看到的是与传统仓库截然不同的场景:无人叉车穿梭于高位货架之间,自动化分拣线高速运转,屋顶光伏板为园区提供绿色电力,能耗管理系统实时优化着每一个作业环节。
“REITs上市对底层资产的运营透明度提出了更高要求,也倒逼我们引入数字化管理系统,提升运营效率。”园区运营方介绍,通过REITs平台,原始权益人从“地主”转变为“资产管理人”,更加注重租户结构优化、租金增长潜力和资产保值增值。目前,该园区前十大租户的租约加权平均剩余期限达3.2年,租金年增长率稳定在3%-5%,终端客户涵盖电商、冷链、制造业供应链等多个领域。
三、二级市场表现:稳健底色与价值重估
从资本市场表现看,仓储物流REITs整体呈现出“波动小、分红稳”的特征。截至2023年6月,首批仓储物流REITs二级市场价格较发行价平均上涨约15%,年均现金分派率维持在4%-5%之间,高于同期十年期国债收益率,对保险资金、养老金等长期配置型资金形成了较强吸引力。
“仓储物流资产的现金流稳定性强,受经济周期影响相对较小,这是它在REITs市场中成为‘压舱石’的关键。”某券商固收+基金经理分析认为,随着公募REITs市场扩容和投资者结构优化,仓储物流类产品的估值逻辑正从简单的P/FFO(价格/营运现金流)向更精细化的资产质量溢价转变,核心区位、高标准设施和优质租户组合将获得更高估值。
四、挑战与突破:税收中性、扩募机制与ESG实践
尽管成绩斐然,调研中也发现行业仍面临一些现实挑战。其一,税收中性问题尚未完全落地,REITs重组环节的土地增值税、企业所得税等税负压力,仍在一定程度上影响原始权益人的积极性。其二,扩募机制虽已启动,但流程效率和资产筛选标准有待进一步明确,部分企业反映“好资产找不到出口,资金想进又缺标的”。
值得关注的是,ESG(环境、社会和治理)理念正在深入仓储物流REITs的运营实践。多个底层项目已部署屋顶分布式光伏、雨水回收系统和新能源充电桩,部分原始权益人开始定期披露碳减排数据。“绿色仓库不仅是租户的招商卖点,也成为了REITs估值中的加分项。”一位项目负责人表示。
五、展望:从“首批试点”走向“常态化扩容”
两周年是一个节点,更是一个起点。随着REITs被写入“十四五”规划纲要,并逐步拓展至消费基础设施、保障性租赁住房等领域,仓储物流REITs的示范效应愈发清晰。调研中,多家企业表示已筹备第二批扩募资产,并探索将Pre-REITs基金与公募REITs联动,形成更完整的产融结合链条。
若税收中性政策进一步突破、扩募流程更加顺畅,仓储物流REITs有望成为盘活存量资产、引导长期资金入市、推动物流行业高质量发展的关键引擎。两年前的破冰之举,如今正汇入中国基础设施公募REITs市场的洪流,激荡出更加澎湃的动能。
如若转载,请注明出处:http://www.lyjckmy.com/product/116.html
更新时间:2026-11-21 02:28:01